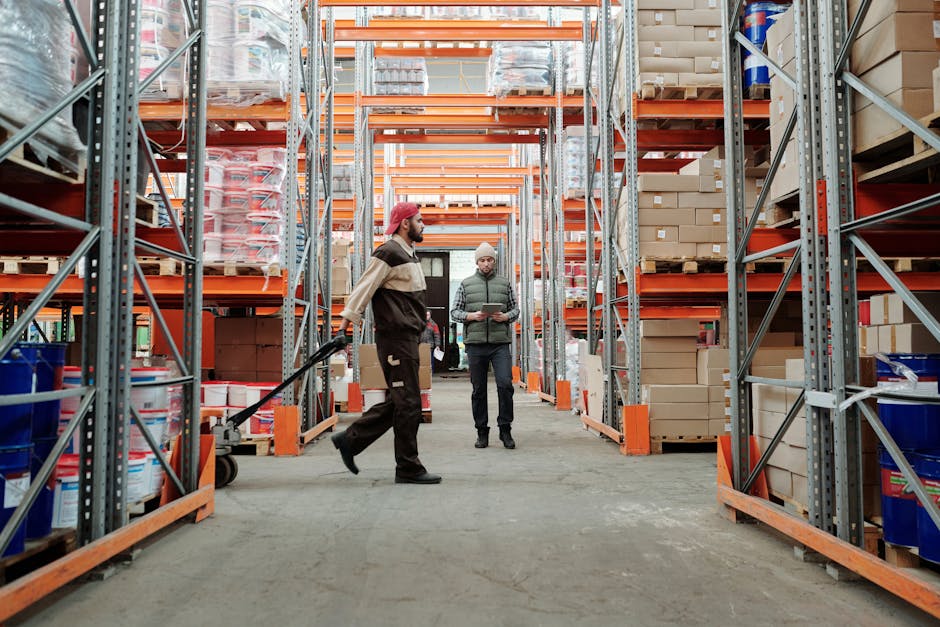
Photo by Tiger Lily on Pexels
외주 가공 실무에서 사급 자재 수불이 꼬이는 근본적인 원인
제조 현장에서 외주 가공을 활용할 때 현업 담당자들이 가장 자주 겪는 혼란은 외주처에 보낸 사급 자재의 실재고와 ERP 상의 외주 창고 재고 수량이 일치하지 않는 문제입니다. 사급 자재는 당사가 원자재나 반제품을 구매하여 외주 가공업체에 무상 또는 유상으로 지급(이동)한 후, 가공이 완료된 품목을 입고받는 구조입니다. 이 과정에서 ERP 전표 처리 시점과 현장의 실제 물류 흐름 간에 시차가 발생하면 재고 데이터가 크게 비틀어지기 시작합니다.
대표적인 오류 상황은 외주처에서 발생한 공정 불량이나 로스(Loss)가 ERP에 적시에 반영되지 않는 경우입니다. 외주처는 완성품 100개를 생산하기 위해 원자재 110개를 투입하고 10개의 손실을 냈지만, ERP 상에는 표준 BOM(Bill of Materials) 기준으로 102개만 차감(Backflush)되어 나머지 8개의 자재가 ERP 상에 '외주 창고 잔여 재고'로 남아 있게 되는 현상입니다. 이 상태로 수개월이 지나면 ERP 수량만 믿고 외주처에 자재를 제때 지급하지 않거나, 반대로 실제 재고가 없음에도 발주를 내보내어 생산 라인이 멈추는 비상 상황이 발생합니다.
이러한 재고 꼬임을 근본적으로 차단하기 위해서는 외주 발주부터 사급 자재 출고, 외주 입고, 그리고 월말 감모 정산까지 이어지는 4단계 ERP 표준 운영 절차(SOP)를 정립하고 현장에서 엄격하게 준수해야 합니다. 아래의 실무 가이드는 현업 담당자가 매일 처리하는 ERP 전표 입력 절차를 체계화하여 데이터 정확도를 높이는 구체적인 방법을 다룹니다.
1단계: 외주 발주 및 사급 자재 출고 전표 연동 등록
사급 자재 정산의 첫 번째 단계는 ERP 내에서 외주 생산 발주서(Subcontract Purchase Order)를 등록하고, 해당 발주 건에 묶인 사급 자재를 사내 창고에서 외주처 가상 창고로 정확하게 이동 등록하는 것입니다.
1-1. ERP 외주 발주서 작성 및 BOM 연동 확인
외주 발주서를 작성할 때는 가공품의 품목 코드, 단가, 납기일뿐만 아니라, 해당 품목을 만드는 데 투입될 사급 자재의 하위 BOM이 정상적으로 생성되어 있는지 확인해야 합니다. ERP 시스템에 외주 발주를 등록하면 시스템은 하위 자재의 소요량을 자동으로 산출합니다.
예를 들어 A사의 외주 가공 품목 '커버 아셈블리(Sub-Assy A)' 1,000개를 외주처인 'B공업'에 발주하는 상황을 예로 들어보겠습니다.
| 구분 | 품목 코드 | 품목명 | 발주/소요 수량 | 불량 허용율(Scrap %) | 예상 차감 수량 |
|---|---|---|---|---|---|
| 외주 발주 품목 | FG-1002 | 커버 아셈블리 | 1,000 EA | - | - |
| 사급 자재 (원자재) | RM-0085 | 알루미늄 판재 | 1,000 EA | 2.0% | 1,020 EA |
1-2. 자재 이동 전표(외주 출고 전표) 작성 절차
발주서 생성이 완료되면 사내 실재고 창고(예: 본사 자재창고 W01)에서 외주처 전용 창고(예: B공업 외주창고 W99)로 자재를 이동시키는 전표를 발행합니다. 이 과정을 생략하고 자재를 실물로만 배송하면 ERP 상에서는 본사 재고가 그대로 남아 있어 재고 팽창 현상이 일어납니다.
- ERP 메뉴 이동: [재고 관리] -> [창고 간 이동 전표 등록] 또는 [외주 사급 출고 처리] 메뉴를 열어줍니다.
- 출발 창고 및 도착 창고 지정: 보내는 창고를 '본사 자재창고(W01)', 받는 창고를 'B공업 외주창고(W99)'로 지정합니다.
- 참조 등록: 반드시 해당 외주 발주번호(PO No.)를 참조하여 연결합니다. 발주번호를 참조해야 나중에 입고 시 자동 차감 대상 자재로 매칭됩니다.
- 실제 출고 수량 입력: 표준 소요량 1,000개에 불량 대비 여유분 20개를 포함해 총 1,020개를 실제 배송했다면, 출고 수량을 1,020개로 입력한 후 확정(Post) 처리합니다.
2단계: 외주 입고 처리와 실시간 사급 자재 차감(Backflush) 검증
외주처에서 가공이 완료된 완성품이나 반제품이 당사 입고 창고로 들어오면, ERP 상에서 외주 입고(Subcontract Receiving)를 처리합니다. 이 시점에 ERP는 입고된 완제품 수량에 맞추어 외주 창고에 남아 있는 사급 자재를 자동으로 소진(Backflush) 처리합니다.
2-1. 외주 입고 전표 입력 순서
입고 담당자는 거래명세서와 실물 검수 결과를 바탕으로 ERP에 입고 전표를 등록합니다.
- 입고 구분 선택: 일반 구매 입고가 아닌 '외주 구매 입고' 항목을 선택합니다.
- 발주번호 연결: 1단계에서 발행한 외주 발주번호를 조회하여 해당 라인을 불러옵니다.
- 입고 수량 및 합격 수량 입력: 실물 검사 결과 합격한 수량을 입력합니다. (예: 1,000개 발주 중 1차로 600개 입고 완료)
2-2. 사급 자재 자동 차감 내역 검증
입고 전표를 저장하기 전, ERP 하단 탭의 '사급 자재 소요 내역' 또는 '투입 자재 확정' 창을 반드시 열어 실시간 차감 수량을 확인해야 합니다.
BOM 상 불량 허용율이 2%로 설정된 품목 600개가 입고되었다면, 시스템은 이론적으로 다음과 같이 자재를 차감합니다.
이론적 자재 차감 수량 = 입고 수량(600 EA) × BOM 단위 소요량(1.0) × (1 + Scrap 0.02) = 612 EA
이때 ERP 화면에서 외주 창고(W99)의 자재 잔여 재고가 1,020 EA에서 612 EA가 차감되어 408 EA로 정상 업데이트되었는지 실시간 수불 탭을 확인한 뒤 입고를 확정합니다.
3단계: 월말 외주처 실재고 조사 및 ERP 감모/망실 전표 정산
매월 말일이 되면 외주처 창고에 이론적으로 남아 있어야 할 ERP 재고와 외주처가 실제로 보유하고 있는 실재고 간의 차이를 정산해야 합니다. 공정 중 작업 실수, 자재 손상, 또는 미등록 파손 등으로 인해 오차가 발생하기 때문입니다.
3-1. 외주처 재고 실사표(Stock Taking Sheet) 송부 및 수집
월말 마감 3일 전, ERP에서 '외주처별 재고 현황' 보고서를 출력하여 외주 가공업체 담당자에게 이메일이나 시스템으로 송부합니다. 외주처는 실재고를 파악하여 당사 표에 실제 수량을 작성한 후 서명하여 반환합니다.
3-2. 재고 차이 분석 및 감모 전표 작성
A사가 월말에 B공업의 외주 창고(W99) 재고를 정산한 결과 다음과 같은 차이가 발생했다고 가정합니다.
| 자재 코드 | 자재명 | ERP 전산 재고 | 외주처 실재고 | 차이 수량 | 원인 분석 | 정산 처리 방식 |
|---|---|---|---|---|---|---|
| RM-0085 | 알루미늄 판재 | 408 EA | 390 EA | -18 EA |
3-3. ERP 재고 조정 및 공제 전표 등록 절차
발생한 차이 수량 18개에 대해 ERP 상에서 두 가지 방식으로 전표를 분개하여 재고를 일치시킵니다.
- 당사 인정 불량(10 EA) 처리: [재고 관리] -> [재고 조정 전표] 메뉴에서 계정과목을 '외주 자재 감모 손실(원가 반영)'로 지정하고 외주 창고(W99)의 RM-0085 수량을 10개 차감합니다.
- 외주처 귀책 손실(8 EA) 처리: [외주 정산 관리] -> [사급 자재 유상 차감 전표]를 작성합니다. 8개에 대한 자재 단가(예: 개당 10,000원 = 총 80,000원)를 계상하여 해당 월에 지급할 외주 가공비에서 차감하도록 정산 매칭합니다.
이 조치를 완료하면 ERP 상의 외주 창고 재고는 실재고 수량인 390개와 정확히 일치하게 됩니다.
4단계: 외주 가공비 세금계산서 매칭 및 최종 수불 마감
사급 자재 재고 정산이 완료되면, 외주처로부터 청구된 외주 가공비 매입 세금계산서를 ERP 입고 실적 및 자재 차감 내역과 최종적으로 검증하여 매입 전표(AP)를 마감합니다.
4-1. 3-Way 매칭 검증 (외주 발주 - 외주 입고 - 세금계산서)
ERP 매입 마감 담당자는 다음 세 가지 데이터의 일치 여부를 검증합니다.
- 외주 발주 조건: 가공 단가 계약 조건 및 사급 자재 공제 조건
- 외주 입고 실적: 한 달간 해당 외주처로부터 실제 입고되어 품질 검사를 통과한 수량
- 세금계산서 청구액: 외주처가 발행한 매입 세금계산서의 공급가액
4-2. 사급 자재 초과 소요분 가공비 상계 전표 처리
3단계에서 확인된 외주처 귀책 사급 자재 손실액(80,000원)을 외주 가공비 지급액에서 차감(상계)하여 전표를 처리하는 구체적인 예시입니다.
당월 B공업의 외주 가공비 총 청구액이 5,000,000원(부가세 별도)일 경우, ERP 매입 정산 입력 화면에서 다음과 같이 라인을 구성합니다.
| 전표 라인 | 계정 과목 | 거래처 | 금액 | 적요 및 비고 |
|---|---|---|---|---|
| 차변 (Expense) | 외주가공비 | B공업 | +5,000,000 원 | 당월 외주 가공 입고 1,000 EA 정산 |
| 대변 (Asset/Offset) | 원자재 (사급자재) | B공업 | -80,000 원 | 사급 자재 RM-0085 초과 파손 8 EA 유상 차감 |
| 차변 (Tax) | 부가세대급금 | B공업 | +492,000 원 | 실 청구 공급가(4,920,000원)의 10% |
| 대변 (AP) | 외주매입채무 | B공업 | +5,412,000 원 | 외주처 최종 지급 확정 금액 |
이와 같이 처리하면 회계 장부상 외주가공비 비용과 자재 재고 자산이 정상 반영되고, 외주처에 실제로 지급할 채무 금액까지 깔끔하게 마감됩니다.
현업 담당자가 자주 실수하는 외주 수불 ERP 오류 유형 3가지
매일 ERP 업무를 수행하면서 반복적으로 발생하는 대표적인 입력 미숙과 대처 방안입니다.
오류 1: 자재 공급업체에서 외주처로 원자재 직접 납품 시 이동 전표 누락
구매팀에서 원자재를 구매할 때, 당사 창고를 거치지 않고 자재 공급업체에서 외주 가공처로 바로 배송(직송)하는 경우가 많습니다. 이때 ERP 상에서 구매 입고 처리만 하고 '사급 이동 전표'를 빼먹으면 자재가 당사 본사 창고에 갇혀 버립니다.
해결 방안: 직송 거래 발생 시 ERP 구매 입고 등록 화면에서 입고 창고를 본사 창고가 아닌 '해당 외주처 창고(W99)'로 직접 지정하여 입고 처리하거나, 입고 즉시 외주 이동 전표가 자동 생성되는 '직송 입고 프로세스' 옵션을 설정해야 합니다.
오류 2: 현장 수율 변화를 반영하지 않은 외주 BOM 장기 방치
외주처의 설비가 개선되어 자재 불량률이 감소했거나 반대로 자재 스펙 변화로 소요량이 늘어났음에도 ERP 기준 BOM을 수정하지 않고 방치하는 경우입니다. 이 경우 매월 입고 시 자동 차감되는 자재 수량과 실재고 사이의 오차가 점점 벌어집니다.
해결 방안: 최소 분기 1회 이상 외주처 실제 수율을 측정하여 ERP 기준 BOM 소요량 및 불량 허용율(Scrap Rate)을 최신화(Revision)해야 합니다.
오류 3: 외주처 간 자재 전출입(외주 A처 -> 외주 B처) 전표 미등록
1차 외주 가공이 끝난 반제품을 당사로 들여오지 않고, 2차 외주 가공처로 직접 이동시킬 때 발생합니다. ERP 상에서 1차 외주처 입고 및 2차 외주처 출고 전표를 연속으로 처리하지 않으면 재고가 1차 외주처에 그대로 묶이게 됩니다.
해결 방안: 외주처 간 이동 발생 시 '외주 간 창고 이동 전표'를 신설하여 1차 외주 창고에서 2차 외주 창고로 재고 위치를 즉시 변경해야 합니다.
외주 사급 자재 수불 정산을 위한 핵심 실행 체크리스트
외주처 사급 자재 재고의 정확도를 유지하고 월말 마감 지연을 막기 위해 실무 담당자가 매일 및 매월 확인해야 할 4가지 필수 체크리스트입니다.
- [외주 출고 시] 사내 창고에서 외주처로 자재가 실물 이동할 때, ERP 상에서 반드시 '외주 발주번호(PO)'가 참조된 창고 간 이동 전표가 확정되었는가?
- [외주 입고 시] 외주 가공품 입고 전표 작성 시, ERP 화면 하단의 사급 자재 자동 차감(Backflush) 수량이 BOM 기준과 일치하는지 확인했는가?
- [월말 실사 시] 매월 말 외주처 실재고 조사표를 수령하여 ERP 전산 재고와 대조하고, 초과 불량분에 대한 감모 처리 또는 유상 차감(가공비 공제) 전표를 발행했는가?
- [세금계산서 마감 시] 외주 가공비 매입 세금계산서 승인 전, 사급 자재 유상 차감 금액이 매입 채무(AP) 전표에서 정상적으로 상계 반영되었는가?